OFNews chính thức đổi tên miền sang Lenxe.vn
home

Giới hạn trách nhiệm bảo hiểm bắt buộc TNDS của chủ xe cơ giới: Cần nắm rõ để đảm bảo quyền lợi

Phương Huyền Phương Huyền 14:00 | 08/07/2025
Việc nắm rõ mức chi trả tối đa theo Nghị định số 67/2023/NĐ-CP không chỉ giúp người dân chủ động bảo vệ quyền lợi, mà còn có thể phòng tránh rủi ro tài chính nếu vụ tai nạn vượt quá khả năng bồi thường của bảo hiểm bắt buộc.
Giới hạn trách nhiệm bảo hiểm bắt buộc TNDS

Người dân cần nắm rõ mức giới hạn trách nhiệm của bảo hiểm bắt buộc TNDS để được đảm bảo quyền lợi tối đa.

Mức giới hạn được quy định rõ ràng trong Nghị định số 67/2023/NĐ-CP ngày 06/09/2023

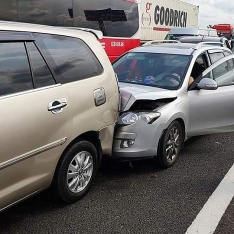
Bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) của chủ xe cơ giới là loại hình bảo hiểm pháp luật yêu cầu tất cả chủ xe cơ giới phải tham gia. Theo Điều 6 của Nghị định 67/2023/NĐ-CP, mức giới hạn trách nhiệm bảo hiểm bắt buộc TNDS của chủ xe cơ giới đối với thiệt hại về sức khỏe, tính mạng do xe cơ giới gây ra là 150 triệu đồng cho một người trong một vụ tai nạn.

Đối với thiệt hại về tài sản, giới hạn trách nhiệm bảo hiểm do xe mô tô hai bánh; xe mô tô ba bánh; xe gắn máy (kể cả xe máy điện) và các loại xe có kết cấu tương tự theo quy định của Luật Giao thông đường bộ gây ra là 50 triệu đồng trong một vụ tai nạn. Trường hợp do xe ô tô; máy kéo; rơ moóc hoặc sơ mi rơ moóc được kéo bởi xe ô tô, máy kéo theo quy định của Luật Giao thông đường bộ gây ra là 100 triệu đồng trong một vụ tai nạn.
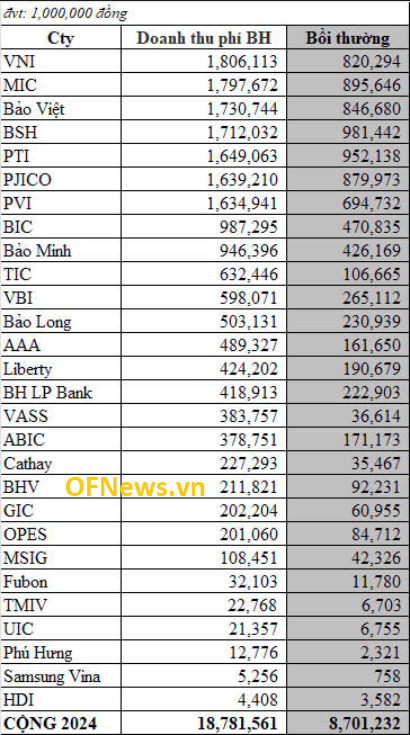
Đây là lý do nên suy nghĩ kỹ trước khi chọn mua bảo hiểm ô tô ở những công ty có thị phần nhỏ Đây là lý do nên suy nghĩ kỹ trước khi chọn mua bảo hiểm ô tô ở những công ty có thị phần nhỏ
Quy định biển số xe định danh ảnh hưởng thế nào đến quyền lợi bảo hiểm bắt buộc? Quy định biển số xe định danh ảnh hưởng thế nào đến quyền lợi bảo hiểm bắt buộc?
Giải quyết quyền lợi cho người tham gia bảo hiểm khi có tai nạn có thực sự khó khăn? Giải quyết quyền lợi cho người tham gia bảo hiểm khi có tai nạn có thực sự khó khăn?

Bên cạnh đó, mức trách nhiệm bảo hiểm bắt buộc TNDS đối với thiệt hại về người được xác định tối đa là 150 triệu đồng/người/vụ. Điều này đồng nghĩa với việc nếu một vụ tai nạn giao thông gây thương vong cho nhiều người, doanh nghiệp bảo hiểm có trách nhiệm chi trả tối đa 150 triệu đồng cho mỗi người bị thương vong, không giới hạn số lượng nạn nhân – điều kiện yêu cầu chủ xe có hợp đồng bảo hiểm còn hiệu lực và vụ việc thuộc phạm vi bảo hiểm.

Cũng theo Nghị định 67/2023/NĐ-CP, trong trường hợp vụ tai nạn được cơ quan có thẩm quyền xác định nguyên nhân do lỗi hoàn toàn của người thứ ba, mức bồi thường bảo hiểm cho các nạn nhân thuộc nhóm “người thứ ba” sẽ được chi trả ở mức tối đa 50% so với quy định. Cụ thể, nếu có thỏa thuận giữa người được bảo hiểm (hoặc người thừa kế, đại diện hợp pháp của người bị thiệt hại trong trường hợp đặc biệt), thì mức bồi thường có thể căn cứ vào thỏa thuận đó, nhưng vẫn không vượt quá ngưỡng 50% nói trên. Quy định này nhằm phân định rõ trách nhiệm giữa các bên liên quan trong vụ tai nạn, đồng thời đảm bảo bảo hiểm được sử dụng đúng mục đích – hỗ trợ cho những trường hợp chủ xe có lỗi trực tiếp hoặc lỗi hỗn hợp, chứ không “thay” hoàn toàn cho trách nhiệm của bên thứ ba gây ra tai nạn.

Dẫn chứng một tình huống điển hình để minh họa ý nghĩa khi nắm rõ và áp dụng chính xác giới hạn bảo hiểm. Vào ngày 5/3/2024, tại tuyến Quốc lộ 2 (Yên Sơn, Tuyên Quang) đã xảy ra một vụ tai nạn nghiêm trọng giữa xe khách và container, khiến 6 hành khách tử vong và nhiều người bị thương nặng. Ngay lập tức, MIC (Bảo hiểm Quân đội) xác định phương tiện container có tham gia bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) với công ty, chính vì thế MIC đã chủ động phối hợp cơ quan chức năng, thực hiện chi tạm ứng bồi thường 270 triệu đồng cho nạn nhân – thể hiện trách nhiệm và hỗ trợ kịp thời. Như vậy, nhờ việc mua bảo hiểm bắt buộc TNDS, chủ xe đã được công ty bảo hiểm hỗ trợ tài chính ngay khi có sự cố, trong phạm vi giới hạn (có thể lên đến hàng trăm triệu đồng). Điều này giúp giảm gánh nặng chi phí điều trị – so với việc tự chịu hoàn toàn nếu không tham gia bảo hiểm.

Từ tình huống nêu trên có thể thấy, sự khác biệt không nằm ở việc người dân "đã mua bảo hiểm" hay chưa, mà nằm ở chỗ cần "hiểu rõ giới hạn bảo hiểm" đến đâu – để biết cần chuẩn bị gì thêm, đặc biệt là với những rủi ro lớn ngoài dự đoán.

Mua bảo hiểm để bảo vệ toàn diện chính mình

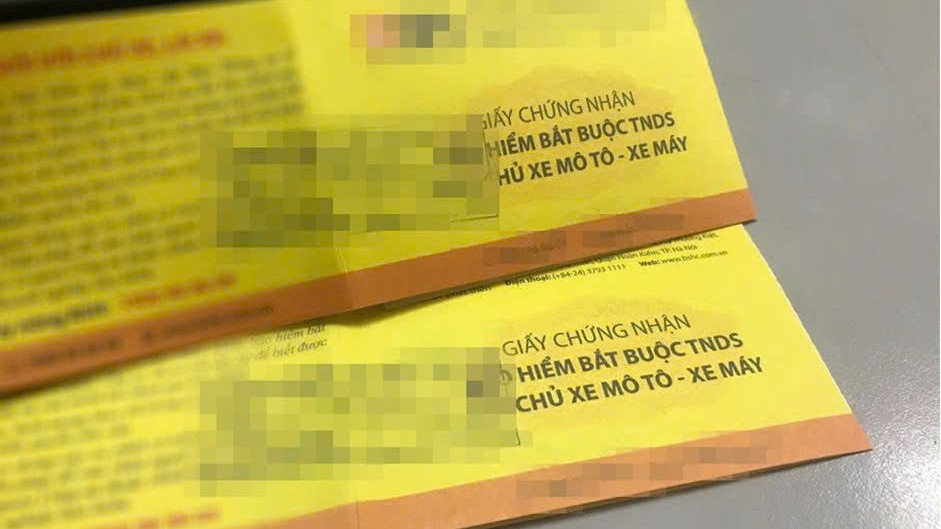
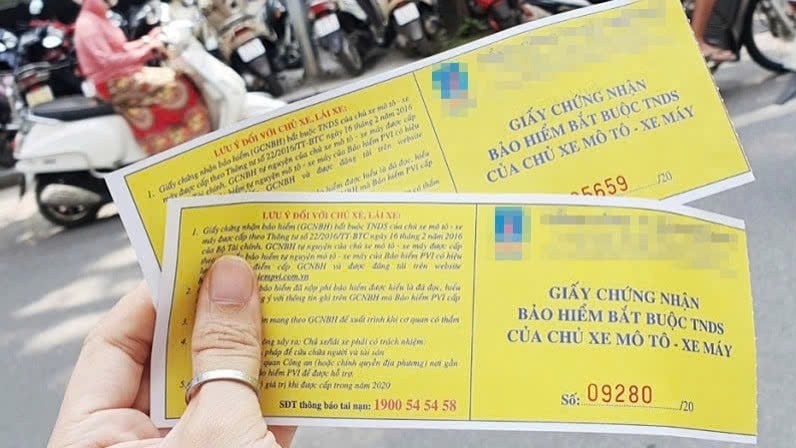
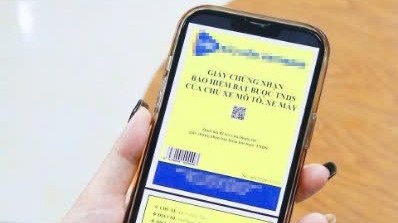
Trong bối cảnh pháp luật đang ngày càng rõ ràng hơn về giới hạn chi trả, người dân cần thay đổi tư duy: mua bảo hiểm là để được bảo vệ thực chất khi rủi ro xảy ra. Biết rõ mức chi trả cho tài sản sẽ giúp chủ xe chủ động đánh giá rủi ro và có phương án bổ sung nếu cần thiết. Người dân có nhiều lựa chọn để mua bảo hiểm bắt buộc TNDS của chủ xe cơ giới như mua bản cứng tại trụ sở công ty bảo hiểm, đại lý phân phối, ngân hàng hoặc cây xăng. Ngoài ra, còn có thể mua bảo hiểm điện tử thông qua Website, App hay Ví điện tử.

Hiện nay, theo Nghị định 67/2023, giấy chứng nhận điện tử hoàn toàn có giá trị pháp lý như bản giấy. Chủ xe cần lưu lại đầy đủ các thông tin điện tử trên điện thoại hoặc email để xuất trình khi cần. Đồng thời, phải nắm rõ quy trình khai báo khi xảy ra tai nạn, chuẩn bị hồ sơ đúng thời hạn để không bị từ chối chi trả.

Để đảm bảo quyền lợi của người dân, Hiệp hội Bảo hiểm Việt Nam cũng thiết lập đường dây nóng 1900.633.880 để giải quyết các khiếu kiện, khiếu nại của khách hàng liên quan đến việc bồi thường của các doanh nghiệp bảo hiểm.

Một sự cố giao thông có thể kéo theo thiệt hại hàng chục, hàng trăm triệu đồng – hoặc hơn – việc hiểu rõ mình được bảo hiểm bảo vệ đến đâu, và chủ động tăng cường “lá chắn” tài chính, là điều không thể xem nhẹ.

Không đội mũ bảo hiểm phạt bao nhiêu 2025? Hiểm họa từ mũ bảo hiểm và phụ tùng xe máy giả Mũ bảo hiểm rơi trên đường gây tai nạn cho người tham gia giao thông Honda Việt Nam trao tặng 1,8 triệu mũ bảo hiểm cho học sinh lớp Một

Phương Huyền

Theo Lao động Đoàn thể

Có thể bạn quan tâm

Bảo hiểm bắt buộc TNDS của chủ xe cơ giới không chi trả thiệt hại do ngập nước đối với phương tiện

Bảo hiểm bắt buộc TNDS của chủ xe cơ giới không chi trả thiệt hại do ngập nước đối với phương tiện

Mưa lớn, ngập nước có thể khiến ô tô, xe máy gặp nhiều rủi ro khi di chuyển. Tuy nhiên, với thiệt hại do ngập nước đối với chính phương tiện, Bảo hiểm bắt buộc TNDS của chủ xe cơ giới không phải cơ chế bảo hiểm để giải quyết. Loại hình này tập trung vào trách nhiệm dân sự của chủ xe khi phương tiện gây thiệt hại cho người khác.
Tặng xe cho tân sinh viên: Món quà ý nghĩa, đừng quên “tặng” cả kiến thức an toàn

Tặng xe cho tân sinh viên: Món quà ý nghĩa, đừng quên “tặng” cả kiến thức an toàn

Trước khi trao cho con món quà tựu trường là chiếc xe máy để chủ động di chuyển, phụ huynh cũng cần chuẩn bị cho con những kiến thức cần thiết về điều kiện lái xe, an toàn giao thông và Bảo hiểm bắt buộc TNDS của chủ xe cơ giới.
Từ 1 tuần còn 30 phút, OPES thay đổi cách người dùng nhận quyền lợi bảo hiểm

Từ 1 tuần còn 30 phút, OPES thay đổi cách người dùng nhận quyền lợi bảo hiểm

Không còn phải dành cả buổi cho việc gọi tổng đài, chờ giám định viên hay loay hoay chuẩn bị hồ sơ giấy, khách hàng OPES chỉ cần thực hiện vài thao tác online, theo dõi tiến trình theo thời gian thực và nhận tiền nhanh chóng.
Bảo hiểm bắt buộc TNDS của chủ xe cơ giới: Làm đúng quy trình, hưởng trọn quyền lợi

Bảo hiểm bắt buộc TNDS của chủ xe cơ giới: Làm đúng quy trình, hưởng trọn quyền lợi

Hiểu và tuân thủ thủ tục bồi thường bảo hiểm bắt buộc TNDS của chủ xe cơ giới theo Nghị định 67/2023/NĐ-CP giúp người tham gia giao thông được đảm bảo tối đa quyền lợi khi gặp rủi ro.
Bảo hiểm bắt buộc TNDS của chủ xe cơ giới: “Tấm khiên” pháp lý được củng cố từ Nghị định 67/2023/NĐ-CP

Bảo hiểm bắt buộc TNDS của chủ xe cơ giới: “Tấm khiên” pháp lý được củng cố từ Nghị định 67/2023/NĐ-CP

Không chỉ “mua cho xong nghĩa vụ”, bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) của chủ xe cơ giới ngày càng được siết chặt. Đáng chú ý, tại Nghị định 67/2023/NĐ-CP, hàng loạt quy định mới liên quan đến cấp giấy chứng nhận điện tử, quy trình thông báo tai nạn và mở rộng thêm đối tượng chi hỗ trợ nhân đạo. Nhờ đó, người dân được bảo vệ tốt hơn khi chủ động tiếp cận thông tin và hiểu rõ quyền lợi của mình.
Giấy chứng nhận bảo hiểm bắt buộc TNDS điện tử: Cần nắm rõ để đảm bảo quyền lợi

Giấy chứng nhận bảo hiểm bắt buộc TNDS điện tử: Cần nắm rõ để đảm bảo quyền lợi

Theo Nghị định 67/2023/NĐ-CP, doanh nghiệp bảo hiểm được phép cấp giấy chứng nhận bảo hiểm bắt buộc TNDS của chủ xe cơ giới dưới dạng điện tử, có giá trị pháp lý tương đương bản giấy. Nắm rõ quy định mới là cách quan trọng để chủ xe không bị mất quyền lợi khi xảy ra tai nạn.

Cùng chuyên mục

Chery triệu hồi gần 9.000 xe Omoda C5 tại Malaysia vì lỗi đứt gãy cầu sau

Chery triệu hồi gần 9.000 xe Omoda C5 tại Malaysia vì lỗi đứt gãy cầu sau

Một sự cố tách rời cầu sau khiến Chery triệu hồi 8.878 xe Omoda 5 tại Malaysia, đồng thời cơ quan chức năng đình chỉ đăng ký mới các phiên bản liên quan. Đây là lần thứ hai mẫu SUV mang tên Omoda C5 tại Việt Nam bị triệu hồi tại Malaysia vì lỗi tương tự.
Peugeot RCZ Vision trình làng, kiểu dáng coupe điện 500 mã lực với pin thể rắn

Peugeot RCZ Vision trình làng, kiểu dáng coupe điện 500 mã lực với pin thể rắn

Peugeot RCZ Vision tái hiện dòng coupe thể thao của thương hiệu Pháp với công suất 500 mã lực, pin thể rắn và khả năng sạc từ 10% lên 80% trong chưa đầy 10 phút.
Đây là Fiat Multiplay, mẫu xe concept có chức năng của MPV, SUV và cả bán tải

Đây là Fiat Multiplay, mẫu xe concept có chức năng của MPV, SUV và cả bán tải

Fiat Multiplay gây chú ý tại Triển lãm Ô tô Paris 2026 với thiết kế mô-đun cho phép chuyển đổi giữa xe gia đình 6+1 chỗ và bán tải 4 chỗ, hướng đến nhu cầu sử dụng đa dạng.
Hyundai Bayon 2027 lột xác thiết kế, lần đầu có bản hybrid

Hyundai Bayon 2027 lột xác thiết kế, lần đầu có bản hybrid

Hyundai Bayon thế hệ mới ra mắt tại Triển lãm Ô tô Paris 2026 với thiết kế vuông vức hơn, nội thất nâng cấp và lần đầu bổ sung hệ truyền động hybrid 136 PS, dự kiến bán ra tại châu Âu từ năm 2027.
Hyundai Tucson N Line 2027 ra mắt: Thiết kế thể thao hơn, không tăng công suất

Hyundai Tucson N Line 2027 ra mắt: Thiết kế thể thao hơn, không tăng công suất

Hyundai Tucson N Line thế hệ mới sở hữu bộ la-zăng 20 inch, nội thất thể thao và hệ thống thông tin giải trí Pleos Connect, nhưng không có nâng cấp đáng kể về động cơ hay khả năng vận hành.
Mitsubishi trở lại thị trường xe điện với ASX VR-e, giá từ khoảng 840 triệu đồng

Mitsubishi trở lại thị trường xe điện với ASX VR-e, giá từ khoảng 840 triệu đồng

Mitsubishi ASX VR-e có công suất tối đa 459 mã lực, tăng tốc 0–100 km/h trong 3,9 giây, nhưng hiện chỉ được xác nhận phân phối tại Australia và New Zealand, chưa có kế hoạch mở rộng sang các thị trường khác.
Triển lãm Ô tô Paris 2026 ghi nhận số lượng kỷ lục thương hiệu ô tô Trung Quốc

Triển lãm Ô tô Paris 2026 ghi nhận số lượng kỷ lục thương hiệu ô tô Trung Quốc

Triển lãm Ô tô Paris 2026 quy tụ 20 thương hiệu ô tô Trung Quốc, gấp đôi kỳ triển lãm năm 2024, qua đó phản ánh xu hướng mở rộng hoạt động của các hãng xe nước này tại châu Âu.
Mẫu xe sang đầu bảng Trung Quốc gãy giá đỡ bàn đạp phanh khi thử nghiệm độc lập

Mẫu xe sang đầu bảng Trung Quốc gãy giá đỡ bàn đạp phanh khi thử nghiệm độc lập

Mẫu MPV điện hạng sang Maextro V800 do Huawei và JAC phát triển đang gây lo ngại về chất lượng khi cả ba xe thử nghiệm đều bị gãy giá đỡ bàn đạp phanh trong quá trình phanh khẩn cấp từ 100 km/h.
CEO Bugatti: Màn hình công nghệ không làm nên những mẫu xe sang trọng, chất lượng

CEO Bugatti: Màn hình công nghệ không làm nên những mẫu xe sang trọng, chất lượng

Mate Rimac cho rằng các hãng xe châu Âu không nên chạy theo cuộc đua màn hình lớn và công nghệ của Trung Quốc, mà cần phát huy những thế mạnh khó thay thế như chất lượng vật liệu, kỹ nghệ chế tác và độ tinh xảo trong từng chi tiết.
SUV điện Mazda có thể phát "lời nói tục" qua loa ngoài hướng về người đi đường

SUV điện Mazda có thể phát "lời nói tục" qua loa ngoài hướng về người đi đường

Mazda CX-6e có loa ngoài giúp cảnh báo người đi đường, nhưng hệ thống này cũng có thể phát lời nói tục tĩu do tài xế tự nhập mà không có bộ lọc hiệu quả.
Phiên bản di động