


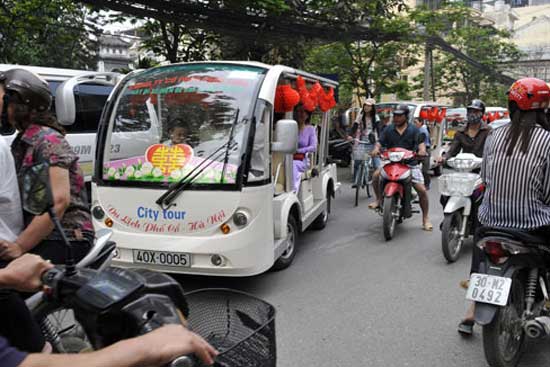
Tuy nhiên, theo quy định của thông tư 162/2011/TT-BTC, chỉ có xe điện chạy trong các khu vực du lịch như sân golf được hưởng mức thuế nhập khẩu là 10%, thuế tiêu thụ đặc biệt là 25% và thuế giá trị gia tăng là 10%. Trong khi xe điện ở Hà Nội mặc dù phục vụ du lịch nhưng đã trực tiếp tham gia giao thông nên không nằm trong diện ưu đãi thuế.
Đây cũng là vướng mắc cho việc nhập khẩu xe điện với mục đích sử dụng cho giao thông bình thường bởi nếu tính thuế cao như xe chạy xăng/dầu, loại xe này sẽ ít có cơ hội được phổ biến đến người dân.

 Copy link


